El problema de la vivienda
Comprar o alquilar una casa en las grandes ciudades se ha vuelto muy difícil, sobre todo para los jóvenes. Aquí verás qué está pasando, por qué, qué propone cada partido y, lo más importante, qué dicen los datos y los estudios de cada solución.
Cómo leer este tema: cuando decimos que una medida "funciona" o "no funciona" no es opinión. Resumimos lo que han encontrado estudios concretos, enlazados al final. Leemos los programas de los partidos sin juzgar sus objetivos, solo lo que la evidencia dice de sus medios.
0 Antes de empezar: 5 ideas básicas
Si no sabes nada de economía, no pasa nada. Con estas cinco ideas se entiende todo el tema. A lo largo del texto, las palabras subrayadas con puntosAsí: pasa el ratón o toca la palabra y aparece su explicación. tienen una explicación: tócalas o pasa el ratón por encima.
1. Oferta y demanda
La demanda es cuánta gente quiere algo. La oferta es cuánto hay disponible. Si muchas personas quieren lo mismo y hay poco, el precio sube. Pasa con las entradas de un concierto, y pasa con las casas.
🎟️ 100 personas quieren entradas y solo hay 20: quien más pague se las lleva. Con las casas igual: si hay más familias buscando piso que pisos libres, los precios suben.
2. Comprar o alquilar
Para comprar, casi nadie paga la casa de golpe: pide al banco una hipoteca, un préstamo que se devuelve durante 25 o 30 años. Pero el banco solo presta hasta el 80 % del precio. El otro 20 % más los impuestos (la entrada) tienes que tenerlo ahorrado. Quien no tiene ese ahorro, alquila: paga cada mes a un propietario por vivir en su casa.
3. Alquiler social o vivienda pública
Son pisos cuyo dueño es el Estado, la comunidad autónoma o el ayuntamiento (o una entidad sin ánimo de lucro). Se alquilan más baratos que en el mercado a gente con pocos ingresos, que suele apuntarse en una lista de espera.
4. "Pagar demasiado" por la vivienda
Los expertos consideran que un hogar hace un sobreesfuerzo cuando gasta más del 40 % de lo que gana en la casa (alquiler o hipoteca y suministros). Ejemplo: si ganas 1.500 € al mes y pagas más de 600 € de piso, estás en sobreesfuerzo.
5. Quién es quién
- Banco de España: el organismo público que vigila los bancos y estudia la economía española. No es un banco donde la gente tenga cuenta. Gran parte de los datos de este tema salen de un informe suyo.
- INE: el Instituto Nacional de Estadística, que hace las estadísticas oficiales (población, precios…).
- UE: la Unión Europea (27 países). OCDE: un club de unos 38 países ricos que comparan sus datos.
- Partidos: PP, PSOE, Vox y Sumar son los cuatro que más escaños sacaron en 2023. Qué es un escaño lo viste en el tema 1.
1 El problema en cifras
🏠 Para hacerse una idea: comprar una vivienda media cuesta lo que gana un hogar típico (antes de impuestos) en 7,3 años, sin gastar nada en comer, en luz ni en nada más. Entre 1987 y 2000 bastaba con la mitad de tiempo.[BdE]
El problema no es igual para todos. Quien ya tiene casa comprada, aunque siga pagando la hipoteca, suele estar bien: España no sale mal en comparación con otros países en ese grupo. El golpe lo reciben los inquilinos con menos ingresos: el 20 % más pobre de los que alquilan dedica de media cerca del 45 % de lo que gana solo al alquiler.[BdE] Y se concentra en grandes ciudades y zonas turísticas: Madrid, Barcelona, Baleares, Málaga, Valencia…
2 Por qué ha pasado
Recuerda la idea 1: si hay más gente buscando que casas disponibles, el precio sube. En resumen: cada año se forman muchos más hogares de los que se construyen viviendas, y se concentran justo donde menos se construye.
📈 Demanda: más hogares buscando casa
- ~275.000 hogaresUn hogar es cada grupo de personas que vive junto en una casa: una familia, una pareja, una persona sola o compañeros de piso. Cada hogar nuevo necesita una vivienda. nuevos al año (2022-2023).
- La población creció 2,2 millones desde 2016, sobre todo por inmigración.
- Hogares más pequeños: de 3,6 personas por hogar (1981) a 2,5 (2023).
- Todo se concentra en ciudades: Madrid, Barcelona, Valencia, Málaga, Alicante.
- Compradores extranjeros: el 19 % de las compras (2023), sobre todo en costa e islas.
🏗️ Oferta: pocas casas nuevas disponibles
- ~90.000 viviendas terminadas al año desde 2021.
- En 2006-2008 se hacían 650.000 al año, una burbujaBurbuja: cuando los precios suben muchísimo porque todo el mundo cree que seguirán subiendo, y luego se desploman. En España estalló en 2008: muchas constructoras quebraron y durante años casi no se construyó.. En 2016, solo 45.000.
- Falta suelo urbanizableSuelo urbanizable: terreno que el ayuntamiento permite usar para construir casas y que ya tiene calles, agua y luz. Convertir un terreno en edificable puede tardar muchos años de trámites. listo para construir y los permisos tardan mucho.
- Faltan obreros: al 55 % de las constructoras les frena la escasez de mano de obra.
- Los materiales subieron cerca de un 30 % entre 2019 y 2023.
💡 El déficit: entre 2022 y 2023 se formaron unos 375.000 hogares más que viviendas nuevas, y se preveía otro déficit de 225.000 en 2024-2025. Según el Banco de EspañaOrganismo público que vigila a los bancos y estudia la economía. No es un banco donde la gente tenga cuenta., que la vivienda nueva crezca menos que los hogares es algo inédito en la historia de España.[BdE]
A eso se suma que los salarios de los jóvenes han crecido menos que los precios: entre 2015 y 2022 su salario subió un 25 %, el precio de la vivienda un 42 % y el alquiler un 28,5 %. Además, desde la crisis de 2008 los bancos son más prudentes y exigen tener ahorrada la entrada para dar una hipoteca. Por eso muchos jóvenes que antes habrían comprado ahora alquilan, lo que presiona aún más los alquileres.[BdE]
3 No es solo España
París, Ámsterdam, Londres, Toronto, San Francisco… casi todas las grandes ciudades del mundo tienen el mismo problema. Por eso los economistas buscan causas comunes y no solo locales. La gráfica compara, en cada país, el precio de las casas con lo que gana la gente: cuanto más larga la barra, más años de sueldo hace falta hoy para comprar una casa en comparación con 1995.
¿Cuál es esa causa común? El economista José García-Montalvo lo atribuye a la política (los economistas lo llaman economía política): en las ciudades la mayoría de votantes son propietarios y no quieren que su casa pierda valor. Por eso, sin quererlo, los gobiernos locales tienden a frenar la construcción nueva (lo explica en el vídeo, min. 03:08). Es una teoría muy citada en economía urbana, la del "votante propietario", aunque no es la única explicación posible.
Lo que sí distingue a España de otros países europeos:[BdE]
- Muy poca vivienda social: 1,5 %, de los niveles más bajos de la OCDE. En el extremo opuesto están Países Bajos, Austria y Dinamarca.
- Un alquiler en manos de particulares: el 92 % de los pisos alquilados son de personas normales (por ejemplo, alguien que heredó un piso y lo alquila), no de empresas.
- Peor situación de los inquilinos pobres: el 45 % de quienes alquilan está en riesgo de pobreza o exclusiónRiesgo de pobreza o exclusión: indicador oficial europeo. Incluye a quien gana mucho menos que la mayoría de su país o no puede permitirse cosas básicas., el porcentaje más alto de la UE.
4 Soluciones: quién propone qué y qué dice la evidencia
Para cada medida verás qué es, qué partidos la llevan en su programaPrograma electoral: el documento en el que cada partido explica qué hará si gobierna. Se publica antes de las elecciones; estos son de las elecciones generales del 23 de julio de 2023 (las del tema 1). de 2023 y qué han encontrado los estudios. Por "evidencia" entendemos lo que se ha medido cuando la medida se aplicó de verdad en algún sitio o, si no, en simulaciones de expertos. Colores: izquierda / centroizquierda derecha / centroderecha.
● La evidencia la respaldaConstruir más: liberar suelo, agilizar licencias, permitir más altura
Aumentar el número de casas: que haya más terreno donde se pueda construir, que los permisos tarden menos, que los planes de los ayuntamientos no se anulen en los tribunales a mitad de camino y que se puedan hacer edificios más altos donde antes solo se permitían casas bajas.
Quién la propone:
- PP (ley de seguridad jurídica urbanística, suelo público)
- Vox (liberar suelo, nueva Ley del Suelo, licencias digitales)
- PSOE (cambios de uso de edificios, industrialización de la construcción)
Qué dice la evidencia: En la simulación del Banco de España, aumentar el parque un 1 % al año durante 10 años baja los precios de compra y alquiler entre un 9 % y un 19 %. Es la medida con más efecto del estudio. En Auckland (Nueva Zelanda), el ayuntamiento cambió las normas para permitir pisos y casas adosadas en ¾ de los barrios donde antes solo se podían hacer casas individuales. Eso generó unos 21.800 permisos extra en 5 años, equivalentes al 4 % de todo el parque, sobre todo pisos y adosados. Su límite es que construir tarda años.
Fuente: Banco de España (2024), recuadro 4.2; Greenaway-McGrevy y Phillips (2023).
● La evidencia la respaldaMás vivienda social y pública en alquiler
Que las administraciones (o entidades sin ánimo de lucro) tengan muchas más viviendas en alquiler a precio por debajo del mercado.
Quién la propone:
- PSOE (llegar al 20 % de parque público de alquiler)
- Sumar (2 millones de viviendas, gastando cada año el 1 % de todo lo que produce el país durante 10 años)
- PP ("con objetivos coherentes y realistas")
- Vox (vivienda social pública en propiedad o alquiler con opción a compra)
Qué dice la evidencia: Es la única vía para que quien está al final de la cola (rentas bajas, jóvenes, familias monoparentales) acceda a una casa cuando hay escasez. El problema es la escala: España parte del 1,5 % de viviendas en alquiler social. Llegar a la media europea supondría unos 1,5 millones de viviendas más: durante 10 años habría que construir más del doble de casas al año que ahora. Eso cuesta mucho dinero público y tiempo.
Fuente: Banco de España (2024), ep. 6.2.3; García-Montalvo (2025), min. 10:00.
● Evidencia mixta: depende del diseñoLimitar o controlar el precio del alquiler
Que la ley ponga un precio máximo al alquiler, o un límite a cuánto puede subir cada año. En la ley española solo se aplica en las zonas que una comunidad autónoma declare "tensionadas": barrios o ciudades donde el alquiler se ha disparado o se come más del 30 % de los ingresos.
Quién la propone:
- PSOE (Ley 12/2023: zonas tensionadas e índice de referencia)
- Sumar (aplicarlo en todas las zonas tensionadas, contratos casi indefinidos)
- En contra: PP (derogar la Ley 12/2023) y Vox (acabar con el control de rentas)
Qué dice la evidencia: En Cataluña (2020-2022), el tope bajó los alquileres entre un 4 % y un 6 % y no redujo el número de pisos alquilados a corto plazo. Cuando el Tribunal Constitucional (el que decide si una ley respeta la Constitución) la anuló, los precios volvieron a su nivel. En San Francisco (1994), los inquilinos protegidos ganaron mucho, pero los caseros sacaron un 15 % de sus pisos del alquiler (los vendieron o los reconvirtieron). Eso subió un 5,1 % el alquiler de toda la ciudad y lo pagaron, sobre todo, los futuros inquilinos. El Banco de España advierte de riesgos a largo plazo: que haya menos pisos en alquiler, que los dueños los pasen a alquiler por meses o turístico (donde no hay tope) y que se cuiden peor.
Fuente: Jofre-Monseny, Martínez-Mazza y Segú (2023); Diamond, McQuade y Qian (2019); Banco de España (2024), ep. 6.2.2.
● Efecto limitado o contraproducenteAvales públicos para que los jóvenes compren
Un aval es una garantía: el Estado le dice al banco "si esta persona no paga, pago yo esa parte". Así el banco presta más y no hace falta tener ahorrado el 20 % de la entrada.
Quién la propone:
- PP (avales hasta el 95 % del precio, menores de 35)
- PSOE (avales del 20 % de la hipoteca a través del ICO, el banco público del Estado, menores de 35)
Qué dice la evidencia: Según la simulación del Banco de España, apenas aumenta el número de jóvenes que consiguen comprar: de cada 200 jóvenes, solo 1 más. Quien no tiene ahorros suele tampoco tener ingresos suficientes para pagar una hipoteca mayor. Además, algunos de los que sí lo usan acaban en sobreesfuerzo, porque compran casas más caras.
Fuente: Banco de España (2024), ep. 6.2.2 y recuadro 4.2.
● Efecto limitado o contraproducenteBajar impuestos a la compra (IVA, transmisiones, deducciones)
Al comprar una casa se pagan impuestos de alrededor del 10 % del precio: el IVA si es nueva, o el impuesto de transmisiones si es de segunda mano. La idea es quitarlos o rebajarlos, o devolver parte en la declaración de la renta (la "deducción por vivienda", que existió hasta 2012).
Quién la propone:
- Vox (IVA 0 % en primera vivienda, recuperar la deducción, rebajar tributos a la construcción)
- PP (bonificaciones fiscales a la compra en el medio rural)
Qué dice la evidencia: Con pocas viviendas disponibles, la rebaja se traslada en buena parte al precio. En la simulación del Banco de España, eliminar el 10 % de impuestos de compra hace que bastantes más jóvenes puedan comprar (unos 17 de cada 200). Pero los precios de compra y alquiler suben un 7,8 %, y empeora la situación de quien sigue alquilando. Además, el Estado dejaría de ingresar entre el 1 % y el 1,5 % de todo lo que produce el país en un año: mucho dinero público. El Banco de España sugiere plantearla solo cuando se reduzca el desajuste entre oferta y demanda.
Fuente: Banco de España (2024), recuadro 4.2 y ep. 6.2.3.
● Evidencia mixta: depende del diseñoAyudas directas al alquiler (bonos)
Dinero público para pagar parte del alquiler, por ejemplo el Bono Alquiler Joven.
Quién la propone:
- PSOE (consolidar el Bono Alquiler Joven)
- Sumar (ampliar ayudas, pero acompañadas de regulación de precios)
Qué dice la evidencia: Alivia a quien la recibe, pero los estudios en EE. UU., Reino Unido y Francia que cita el Banco de España muestran que, si no hay más pisos, parte de la ayuda acaba en el bolsillo del dueño: como sabe que el inquilino recibe la ayuda, sube el alquiler. Funciona mejor si se dirige a los más vulnerables y se combina con más vivienda.
Fuente: Banco de España (2024), ep. 6.2.2.
● Evidencia mixta: depende del diseñoLimitar los pisos turísticos y de temporada
Restringir licencias de vivienda turística o del alquiler por meses en zonas con escasez.
Quién la propone:
- Sumar (limitar turístico, temporada y habitaciones)
- Vox (homogeneizar la normativa y frenar la "proliferación masiva")
Qué dice la evidencia: En toda España el peso es pequeño (unas 340.000 viviendas, el 1,8 % de las principales), pero llega al 10 % del mercado del alquiler y se concentra en centros urbanos y zonas turísticas. En los barrios de Barcelona con más Airbnb, el alquiler subió un 7 % y la venta un 17 %. Sin embargo, en Barcelona el alquiler subió un 68 % entre 2014 y 2022 sin que aumentaran las licencias turísticas. Ayuda en barrios concretos, pero no explica el problema general.
Fuente: Banco de España (2024), ep. 3.2; García-Montalvo (2025), min. 25:54.
● Efecto limitado o contraproducenteGravar las viviendas vacías
El IBI es el impuesto que se paga cada año al ayuntamiento por tener una casa. La idea es cobrarlo más caro a quien tenga pisos vacíos, para animarle a venderlos o alquilarlos.
Quién la propone:
- PSOE (Ley 12/2023: recargo de hasta el 150 % del IBI)
- Sumar (registro de vacías, gravamen al suelo ocioso)
Qué dice la evidencia: El 45 % de las viviendas vacías están en municipios de menos de 10.000 habitantes, donde no hay escasez. En las ciudades de más de 250.000 hay unas 400.000, muchas en mal estado. Además, los censos sobrestiman: en Barcelona el censo daba un 11,2 % de vacías y un recuento directo, un 1,2 %. Puede sumar algo, pero no es la solución principal.
Fuente: Banco de España (2024), ep. 3.2; García-Montalvo (2025), min. 14:34.
● Evidencia mixta: depende del diseñoSeguridad jurídica para quien alquila (desalojos ágiles, antiokupación, seguros)
Que alquilar sea menos arriesgado para el dueño: juicios rápidos si el inquilino deja de pagar, desalojo rápido si alguien se mete en una casa sin permiso (la "okupación") y seguros que cubran los impagos.
Quién la propone:
- PP (desalojos en 24 horas, unidades policiales especializadas)
- Vox (reforma penal y procesal, "tolerancia cero")
- Banco de España (seguros de alquiler, agilizar impagos, compensar a propietarios con inquilinos vulnerables)
Qué dice la evidencia: Tanto el Banco de España como García-Montalvo señalan que el riesgo percibido (impagos, cambios de normativa) aleja a los pequeños propietarios del alquiler habitual, y que son el 92 % del mercado. No hay estudios que cuantifiquen el efecto en precios. Además, la protección a inquilinos vulnerables también es un objetivo legítimo, así que hay que equilibrar ambos.
Fuente: Banco de España (2024), ep. 6.2.3; García-Montalvo (2025), min. 07:43 y 27:26.
● Evidencia mixta: depende del diseñoSubir el IBI y bajar los impuestos de compraventa
Cobrar más IBI (el impuesto anual por tener una casa) y menos impuestos en el momento de comprarla. Así sale más caro acumular casas sin usarlas y más barato mudarse.
Quién la propone:
- Propuesta del Banco de España. Ningún gran partido la lleva en su programa
Qué dice la evidencia: En la simulación, subir un 60 % el IBI baja el precio de compra cerca de un 8 %, pero sube el alquiler cerca de un 3 %. Funciona mucho mejor si a la vez se construye más: entonces aumenta claramente el número de jóvenes que pueden comprar (unos 10 más de cada 200).
Fuente: Banco de España (2024), recuadro 4.2.
💡 Lo que tienen en común casi todos los estudios: las medidas que abaratan a corto plazo sin añadir viviendas (topes, ayudas, rebajas fiscales) ayudan a algunos, pero dejan peor a otros o se diluyen en los precios. Las que añaden viviendas (construir más, vivienda social) son las únicas que mejoran el acceso para todos, pero tardan años. Por eso el Banco de España recomienda combinarlas, pensar a largo plazo y coordinar Estado, comunidades y ayuntamientos.[BdE]
Ideología de los partidos según su posición habitual en el eje izquierda-derecha: Sumar (izquierda), PSOE (centroizquierda), PP (centroderecha), Vox (derecha). Las propuestas están tomadas literalmente de los capítulos de vivienda de sus programas para las elecciones generales del 23 de julio de 2023.[Programas]
5 Un economista lo explica
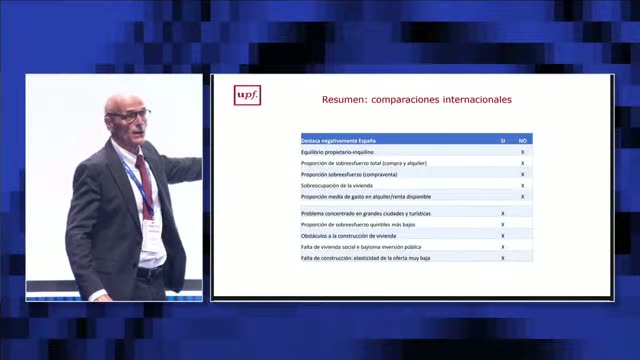
José García-Montalvo, catedrático de Economía de la Universitat Pompeu Fabra, en el Congreso Internacional HouseAction del Gobierno Vasco (diciembre de 2025). 28 minutos. Lo hemos visto y transcrito entero.
Ideas clave (con minuto)
- 00:50 Todas las grandes ciudades del mundo tienen el mismo problema, así que la causa no puede ser solo local. El problema es falta de oferta.
- 03:08 La causa común sería la economía política: el votante propietario no quiere que su vivienda pierda valor.
- 05:24 España sale mal en tres cosas: lo que pagan de alquiler los inquilinos pobres, los obstáculos para construir y la falta de vivienda social.
- 07:43 Los propietarios huyen del alquiler habitual no por rentabilidad sino por riesgo (inseguridad jurídica). Cerrar una vía tras otra (turístico, temporada…) acaba empujándolos a vender.
- 10:00 La "teoría de las colas": si hay pocos pisos, se los quedan los de más renta. Monoparentales, inmigrantes y jóvenes solo pasan delante con vivienda social.
- 17:34 Pide atacar las causas y no los síntomas. Según él, la gran mayoría de economistas cree que los topes al alquiler tienen más efectos negativos que positivos.
- 21:21 Hace falta "ingeniería institucional": que Estado, comunidades y ayuntamientos tengan incentivos para construir.
- 23:04 Pone como buena práctica al País Vasco: políticas mantenidas en el tiempo, alquiler social y evaluación de resultados.
Es la opinión de un experto, no un hecho. La incluimos porque resume bien la evidencia académica y porque sus datos coinciden con los del Banco de España. Su afirmación sobre el consenso entre economistas acerca de los topes es suya. El estudio de Cataluña que citamos arriba encontró efectos menos negativos a corto plazo.
En 30 segundos
- Cada año se crean unos 275.000 hogares y se terminan unas 90.000 viviendas: faltan casas donde más se necesitan.
- Lo sufren sobre todo inquilinos con poca renta y jóvenes en grandes ciudades.
- Pasa en casi todas las grandes ciudades del mundo, no solo en España.
- Construir más y tener más vivienda social es lo que más respaldan los estudios, pero tarda años.
- Topes, ayudas y rebajas fiscales alivian a corto plazo a algunos, con efectos secundarios que dependen del diseño.
Fuentes
Todas leídas o vistas enteras, a 5 de octubre de 2026.
- Banco de España (2024). "El mercado de la vivienda en España: evolución reciente, riesgos y problemas de accesibilidad". Informe Anual 2023, cap. 4.
- INE. Índice de Precios de Vivienda, tabla 25171 (base 2015), 4.º trimestre de 2025.
- Jofre-Monseny, J., Martínez-Mazza, R. y Segú, M. (2023). "Effectiveness and supply effects of high-coverage rent control policies". Regional Science and Urban Economics, 101.
- Diamond, R., McQuade, T. y Qian, F. (2019). "The Effects of Rent Control Expansion on Tenants, Landlords, and Inequality: Evidence from San Francisco". American Economic Review, 109(9). (Versión NBER WP 24181.)
- Greenaway-McGrevy, R. y Phillips, P. C. B. (2023). "The impact of upzoning on housing construction in Auckland". Journal of Urban Economics, 136.
- Ley 12/2023, de 24 de mayo, por el derecho a la vivienda. BOE.
- Programas electorales, elecciones generales 23J 2023 (capítulos de vivienda): PP · PSOE · Sumar · Vox.
- García-Montalvo, J. (2025). Ponencia "Mercado residencial asequible", Congreso Internacional HouseAction, Gobierno Vasco. YouTube, 28 min.